Zadatek czy zaliczka przy zakupie nieruchomości – czym się różnią?
Znalazłeś mieszkanie, warunki zostały uzgodnione, a kolejnym krokiem ma być podpisanie umowy przedwstępnej. Wtedy często pojawia się pytanie: zadatek czy zaliczka przy zakupie nieruchomości?
Na pierwszy rzut oka różnica może wydawać się niewielka. W obu przypadkach kupujący wpłaca część pieniędzy przed zawarciem ostatecznej umowy sprzedaży. Jednak jeśli transakcja nie dojdzie do skutku, konsekwencje mogą być zupełnie inne.
Dlatego przed przekazaniem pieniędzy warto dokładnie wiedzieć, czy wpłacamy zadatek, czy zaliczkę i co zostało na ten temat zapisane w umowie.
W City Nieruchomości w Szczecinie często spotykamy osoby kupujące mieszkanie po raz pierwszy. Dlatego wyjaśniamy różnicę możliwie prosto – bez skomplikowanego języka prawniczego.
Zadatek i zaliczka – dlaczego nie są tym samym?
Najważniejsza różnica ujawnia się przede wszystkim wtedy, gdy transakcja nie dochodzi do skutku.
W dużym uproszczeniu:
- zaliczka jest częścią przyszłej ceny,
- zadatek również może zostać zaliczony na cenę, ale dodatkowo pełni funkcję zabezpieczenia wykonania umowy.
Zadatek został uregulowany w art. 394 Kodeksu cywilnego. Przepisy określają, co może się z nim stać, jeżeli jedna ze stron nie wykona umowy.
Zaliczka nie ma takiego samego mechanizmu jak zadatek – nie obowiązuje przy niej zasada automatycznego zatrzymania wpłaconej kwoty albo żądania jej podwójnej wysokości.
Czym jest zadatek przy zakupie mieszkania?
Zadatek to określona kwota pieniędzy, którą jedna ze stron przekazuje drugiej w związku z zawieraną umową.
Przy zakupie nieruchomości najczęściej kupujący wpłaca zadatek sprzedającemu podczas podpisywania umowy przedwstępnej.
Jeżeli wszystko przebiega zgodnie z planem i dochodzi do sprzedaży mieszkania, zadatek zostaje zaliczony na poczet ceny nieruchomości.
Przykład:
Cena mieszkania wynosi 500 000 zł, a kupujący wpłacił wcześniej 20 000 zł zadatku.
Przy finalizacji transakcji do zapłaty pozostaje więc 480 000 zł.
Problem pojawia się wtedy, gdy jedna ze stron nie wywiązuje się z ustaleń.
Co dzieje się z zadatkiem, jeśli kupujący rezygnuje?
Jeżeli niewykonanie umowy nastąpi z przyczyn leżących po stronie kupującego, sprzedający może – przy spełnieniu przesłanek wynikających z umowy i przepisów – odstąpić od umowy i zatrzymać otrzymany zadatek.
Przykład:
Kupujący wpłacił 20 000 zł zadatku, ale później bez przewidzianej w umowie podstawy wycofuje się z zakupu.
W takiej sytuacji może stracić wpłacone 20 000 zł.
Dlatego wpłacenie zadatku powinno być przemyślaną decyzją, a sama umowa przedwstępna powinna dokładnie określać obowiązki obu stron.
A co, jeśli ze sprzedaży wycofa się sprzedający?
Tutaj działa druga strona mechanizmu zadatku.
Jeżeli kupujący wpłacił zadatek, a do wykonania umowy nie dochodzi z przyczyn leżących po stronie sprzedającego, kupujący może w odpowiedniej sytuacji odstąpić od umowy i żądać sumy dwukrotnie wyższej od wpłaconego zadatku.
Czyli przykładowo:
- wpłacony zadatek: 20 000 zł,
- sprzedający nie wywiązuje się z umowy,
- kupujący może żądać 40 000 zł.
Właśnie dlatego zadatek daje obu stronom silniejszą motywację do dotrzymania ustalonych warunków transakcji.
Kiedy zadatek powinien zostać zwrócony?
Nie każda niedoszła transakcja oznacza, że jedna ze stron traci zadatek albo musi oddawać jego dwukrotność.
Kodeks cywilny przewiduje, że przy rozwiązaniu umowy zadatek powinien zostać zwrócony. Taka sama zasada dotyczy sytuacji, w której niewykonanie umowy nastąpiło z powodu okoliczności, za które żadna ze stron nie odpowiada, albo za które odpowiadają obie strony.
To ważne, ponieważ każdą sytuację trzeba oceniać w kontekście konkretnej umowy i przyczyn, dla których transakcja nie została zrealizowana.
Czym jest zaliczka przy zakupie nieruchomości?
Zaliczka jest prostszym rozwiązaniem.
To po prostu część kwoty wpłacona wcześniej na poczet przyszłej ceny.
Jeżeli mieszkanie kosztuje 500 000 zł, a kupujący wpłaci 20 000 zł zaliczki, po zawarciu umowy sprzedaży kwota ta również zostanie uwzględniona w cenie.
Różnica pojawia się wtedy, gdy do transakcji nie dochodzi.
W przypadku zaliczki nie działa mechanizm charakterystyczny dla zadatku, czyli jej przepadek albo obowiązek zwrotu w podwójnej wysokości. UOKiK również wskazuje na tę podstawową różnicę między zaliczką a zadatkiem.
Zadatek czy zaliczka – prosty przykład
Załóżmy, że kupujesz mieszkanie za 600 000 zł i przy podpisaniu umowy przedwstępnej przekazujesz sprzedającemu 30 000 zł.
Jeśli jest to zadatek:
Jeżeli transakcja dojdzie do skutku – 30 000 zł zostanie zaliczone na cenę mieszkania.
Jeżeli do niewykonania umowy dojdzie z przyczyn leżących po Twojej stronie – możesz stracić 30 000 zł.
Jeżeli to sprzedający nie wywiąże się z umowy – w określonych sytuacjach możesz żądać 60 000 zł.
Jeśli jest to zaliczka:
Jeżeli transakcja dojdzie do skutku – 30 000 zł zostanie zaliczone na cenę.
Jeżeli transakcja nie dojdzie do skutku – nie stosuje się zasad dotyczących zatrzymania zadatku ani jego zwrotu w podwójnej wysokości.
To właśnie dlatego nie należy używać określeń „zadatek” i „zaliczka” zamiennie.
Zadatek a kredyt hipoteczny – tutaj trzeba szczególnie uważać
To bardzo ważna kwestia dla osób kupujących mieszkanie przy pomocy kredytu hipotecznego.
Czasami można spotkać się z przekonaniem:
„Jeżeli bank nie przyzna mi kredytu, sprzedający po prostu odda zadatek.”
Nie należy tego zakładać.
Samo nieuzyskanie finansowania nie oznacza automatycznie w każdej sytuacji, że zadatek musi zostać zwrócony. Znaczenie mają m.in. treść zawartej umowy oraz okoliczności konkretnej sprawy.
Dlatego jeżeli zakup nieruchomości jest uzależniony od uzyskania kredytu, warto jasno uregulować tę sytuację w umowie przedwstępnej.
Można wskazać, co stanie się z wpłaconą kwotą w przypadku odmowy finansowania i jakie warunki muszą zostać spełnione.
To zdecydowanie lepsze rozwiązanie niż pozostawienie tej kwestii do wyjaśnienia dopiero wtedy, gdy pojawi się problem.
Czy zadatek zawsze wynosi 10% ceny mieszkania?
Nie.
Czasami można spotkać się z przekonaniem, że zadatek musi wynosić 10% wartości nieruchomości. Nie jest to sztywna zasada wynikająca z art. 394 Kodeksu cywilnego. Wysokość zadatku ustalają strony w ramach zawieranej umowy.
Przy nieruchomościach nawet kilka procent ceny może oznaczać znaczną kwotę, dlatego jej wysokość powinna być świadomie uzgodniona przez kupującego i sprzedającego.
Co powinno znaleźć się w umowie?
Samo przekazanie pieniędzy to za mało.
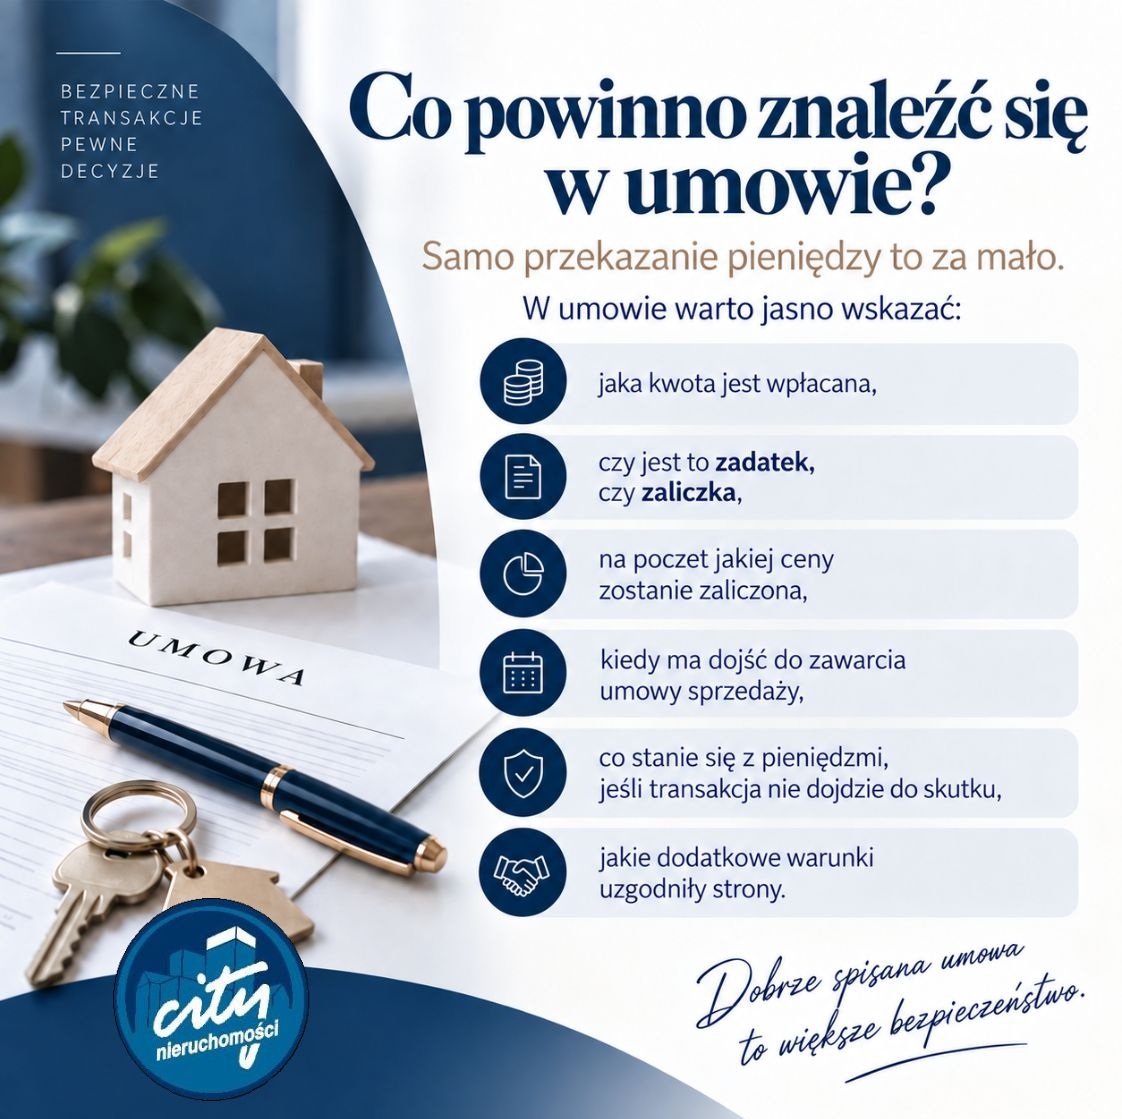
Nie warto pozostawiać takich kwestii w formie ustnych ustaleń.
Zwłaszcza przy zakupie mieszkania, gdzie mówimy często o kwotach liczonych w dziesiątkach tysięcy złotych.
Zadatek czy zaliczka – co jest lepsze?
Nie ma jednej odpowiedzi dobrej dla każdej transakcji.
Zadatek mocniej zabezpiecza wykonanie zawartej umowy i pokazuje, że obie strony traktują transakcję poważnie.
Zaliczka nie wywołuje natomiast takich samych konsekwencji jak zadatek w przypadku niewykonania umowy.
Najważniejsze jest więc nie samo pytanie „co jest lepsze?”, ale:
czy obie strony rozumieją konsekwencje wybranego rozwiązania i czy zostały one jasno zapisane w umowie.
Zadatek czy zaliczka – najważniejsza różnica w skrócie
Zapamiętaj prostą zasadę:
Zaliczka jest kwotą wpłaconą na poczet przyszłej ceny. Zadatek natomiast w razie wykonania umowy również zostaje zaliczony na poczet ceny, ale dodatkowo może zabezpieczać wykonanie umowy.
Jeżeli transakcja przebiegnie zgodnie z planem, różnica może być dla kupującego praktycznie niezauważalna.
Jeśli jednak pojawią się problemy i do sprzedaży nie dojdzie, to właśnie wtedy określenie użyte w umowie może mieć bardzo duże znaczenie.
Podsumowanie
Przy zakupie mieszkania zadatek i zaliczka nie powinny być traktowane jako dwa określenia oznaczające dokładnie to samo.
Zanim wpłacisz pieniądze:
- sprawdź, co dokładnie zapisano w umowie,
- upewnij się, czy wpłacana kwota jest zadatkiem czy zaliczką,
- poznaj konsekwencje niewykonania umowy,
- nie opieraj się wyłącznie na ustnych zapewnieniach,
- przy nietypowej lub skomplikowanej sytuacji skonsultuj treść dokumentów z prawnikiem lub notariuszem.
Zakup nieruchomości to jedna z większych decyzji finansowych w życiu, dlatego warto rozumieć każdy dokument i każde zobowiązanie jeszcze przed jego podpisaniem.
Jeśli szukasz mieszkania w Szczecinie lub planujesz sprzedaż nieruchomości, City Nieruchomości pomoże Ci przejść przez kolejne etapy transakcji i zadbać o sprawną organizację całego procesu.